从汽车电源到算力基建,威迈斯加速布局AIDC新增长曲线
2026-10-29
来源:威迈斯
人工智能浪潮席卷全球的今天,算力基础设施已成为数字时代的新型底座。当行业的聚光灯打在AI芯片与服务器身上时,一个容易被忽视却至关重要的环节正在崛起——算力电源。作为供电链路中最底层的"隐形功臣",它决定着智算中心的能效与稳定性。而在众多跨界入局者中,科创板企业威迈斯(688612)凭借扎实的业绩底子与硬核的技术迁移能力,正完成一次从车载电源到AI算力供电的精彩跃迁,被视为AIDC电源赛道的"黑马"选手。
稳健的业绩底盘,是跨界最大的底气
跨界布局从来不是一句口号,而是建立在对基本盘的笃定之上。威迈斯的主业是新能源汽车车载电源集成产品,多年来深耕大功率电力电子技术研发与产业化,在车载充电机、DC/DC变换器、多合一动力域产品领域建立起行业领先地位,是国内车载电源领域标杆企业之一,也是国家级制造业单项冠军。
翻开最新财报,威迈斯的盈利韧性清晰可见。2025年年报显示,公司实现营业收入63.42亿元,归母净利润5.58亿元,同比增长39.51%,基本每股收益1.33元,并拟每10股派发现金红利6.6元(含税),用真金白银回馈股东。进入2026年,这一增长势头得到延续——上半年公司实现归母净利润2.9亿元,同比增长5.4%,完成了难得的"逆势正增长"。
这一"逆势增长"的核心驱动力来自海外市场。威迈斯已连续多年向全球汽车集团Stellantis量产发货,并取得雷诺、阿斯顿・马丁、法拉利等境外豪华车企的定点并实现量产供货,2026年上半年境外业务规模持续扩张,显著拉动了整体盈利能力。开源证券研报指出,海外客户出货持续高增,有效对冲了国内市场的竞争压力和原材料成本上涨的影响,充分体现了公司深厚的"盈利韧性"。稳定的现金流与持续的利润增长,为AIDC业务的研发投入提供了充足、可持续的粮草支撑——这正是威迈斯敢打硬仗的底气所在。
技术同源,让跨界成为"顺势而为"而非"从零起步"
如果说业绩是跨界的物质基础,那么技术同源性则是威迈斯切入AIDC的底层逻辑,也是最让市场信服的关键。
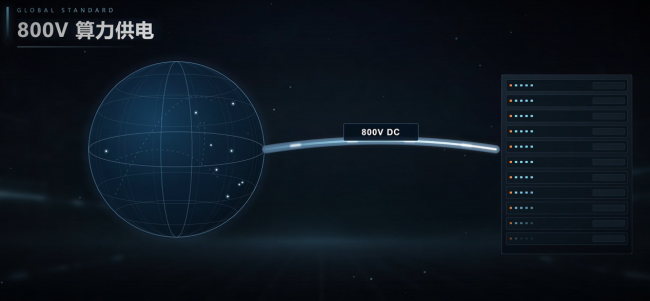
从车载电源跨界算力电源,两者并非孤立的两条赛道,而是同属大功率电力电子这一广阔领域,均需要高压变换、高效功率转换、高密度集成与先进热管理能力。AI算力集群正向着800V高压直流(HVDC)架构演进,对电源的转换效率、瞬态响应、功率密度、长时间稳定运行能力提出了近乎车规级的严苛标准——这恰恰是威迈斯长期积累、反复锤炼的优势领域。
威迈斯坚持自主创新,搭建多地研发中心,持续加大研发投入,掌握电路拓扑、数字控制、磁集成、热管理等全套核心技术,建立起标准化、高可靠的产品验证体系。其车规级电源的设计、验证与量产能力,天然适配算力中心7×24小时不间断运行场景。在此基础上,公司推出覆盖二次电源(机柜内部母线变换)与三次电源(芯片端板级供电)的AIDC解决方案,打通了从机柜供电到芯片端供电的完整链路,助力智算中心提升供电效率、降低PUE、保障AI芯片持续稳定输出算力。
携手TI,构建"技术+生态"的双重护城河
威迈斯真正受到AIDC赛道关注的,是2026年9月与全球模拟芯片巨头德州仪器(TI)的合作升级。双方的合作从新能源汽车领域拓展至AI基础设施,威迈斯将利用TI提供的从市场开拓、芯片选型到量产爬坡的全生命周期支持,为客户提供AIDC整体电源解决方案。
这一合作的战略价值不言而喻。TI深度参与英伟达800VAIDC供电生态建设,可为威迈斯提供GaN器件、MCU、模拟控制芯片等核心器件支撑。威迈斯依托自身在系统集成与量产交付上的能力,将这些芯片转化为可量产、可定制的模块产品。这种"芯片原厂+系统厂商"的分工模式,让威迈斯得以紧跟全球800V算力供电技术标准,持续优化产品方案、加速产品迭代与市场落地,构建起"技术+生态"的双重优势。华泰证券研报认为,国产AI电源厂商当前在海外市场处于份额爬坡阶段,与TI这样的头部模拟原厂深度绑定,是打开市场的关键抓手。
切入AIDC赛道,对威迈斯而言不仅是业务版图的扩张,更是估值逻辑的跃迁。此前市场主要将威迈斯视为新能源汽车产业链标的,而AIDC电源业务的打开,意味着其估值锚点正从"汽车零部件"向"AI基础设施"迁移。
算力时代的竞争,不只是AI芯片算力的比拼,更是底层供电能力的较量。依托车载电源基本盘筑牢盈利底盘,凭借车规级电力电子技术跨界切入AIDC高壁垒赛道,威迈斯正完成从汽车电源厂商向算力基础设施供应商的身份跃迁,在"新能源汽车+AI算力基础设施"的双赛道格局中,跑出属于自己的加速度。